

94 Prozent wollen Banktransaktionen von KI-Agenten selbst freigeben
ChatGPT
Dem US-Nachrichtenportal Axios zufolge haben unter anderem Morgan Stanley, Bank of America, JPMorgan und Wells Fargo entsprechende Aktivitäten festgestellt. Die Agenten melden sich zum Teil mit den Zugangsdaten und der Zustimmung der Kunden an, was häufig explizit den Nutzungsbedingungen der Banken entgegenläuft und diesen widerspricht. Andere versuchen dem Bericht zufolge, mit Hilfe von Callcentern auf Konten zuzugreifen. Für die Banken erwächst daraus ein neues Sicherheitsproblem: Denn sie können nicht immer klar und eindeutig feststellen, ob ein Mensch oder eine KI handelt und ob das Handeln innerhalb der vom Kunden erteilten Befugnisse und Richtlinien bleibt.
Morgan Stanley blockiert deshalb nach Angaben von Axios entsprechende Drittanbieter-Agenten, während JPMorgan, Bank of America und Citi deren Zugriff einschränken. Als mögliche Zwischenlösung gilt ein reiner Lesezugriff, bei dem KI-Agenten Kontoinformationen auswerten, aber keine Transaktionen ausführen können.
KI-Agenten sind in den Bankkonten angekommen, bevor die meisten Banken darauf vorbereitet waren. Für eine Bank ist das ein komplexer Ernstfall, denn ihr wichtigstes Kapital ist Vertrauen.“
Philipp Völk, Head of Sopra Steria Next Financial Services, Sopra Steria
Wer einem Agenten sein Passwort überlasse, könne dessen Verhalten nur schwer kontrollieren, warnt Völk deshalb.
PSD2 bietet Schutz – aber nicht für jeden Zugriffsweg
In Europa regelt die Zahlungsdiensterichtlinie PSD2 bereits den Kontozugriff durch Drittanbieter über standardisierte Schnittstellen und sieht grundsätzlich eine starke Kundenauthentifizierung vor. Nach Einschätzung von Sopra Steria bietet dieser Rechtsrahmen auch für KI-Agenten zunächst eine geeignete Grundlage. Allerdings bleiben Fragen offen, etwa zur Identität des handelnden Agenten, zur Reichweite seiner Berechtigungen und zur Haftung bei fehlerhaften oder nicht autorisierten Transaktionen.
Problematisch wird es insbesondere dann, wenn Verbraucher ihre Bankzugangsdaten unmittelbar an KI-Anwendungen weitergeben und damit die vorgesehenen Zugriffswege umgehen.
Sopra Steria
Die eigenen Bankzugangsdaten gehören in keine KI-Software, die nicht von der Bank zugelassen ist.“
Martin Stolberg, Head of AI, Sopra Steria
Für den sicheren Einsatz solcher Systeme fordert die Beratung deshalb eine eigene digitale Identität für KI-Agenten. Zudem müssten diese über ein eindeutig definiertes Mandat verfügen, das festlegt, in wessen Auftrag sie handeln, auf welche Daten sie zugreifen und welche Aktionen sie ausführen dürfen. Transaktionen sollten zunächst nur innerhalb fester Limits und mit menschlicher Freigabe möglich sein. Außerdem benötigten Banken technische Möglichkeiten, auffällige Agenten zu erkennen und ihren Zugriff unmittelbar zu stoppen.
Banken haben bei KI-Agenten Vertrauensvorsprung
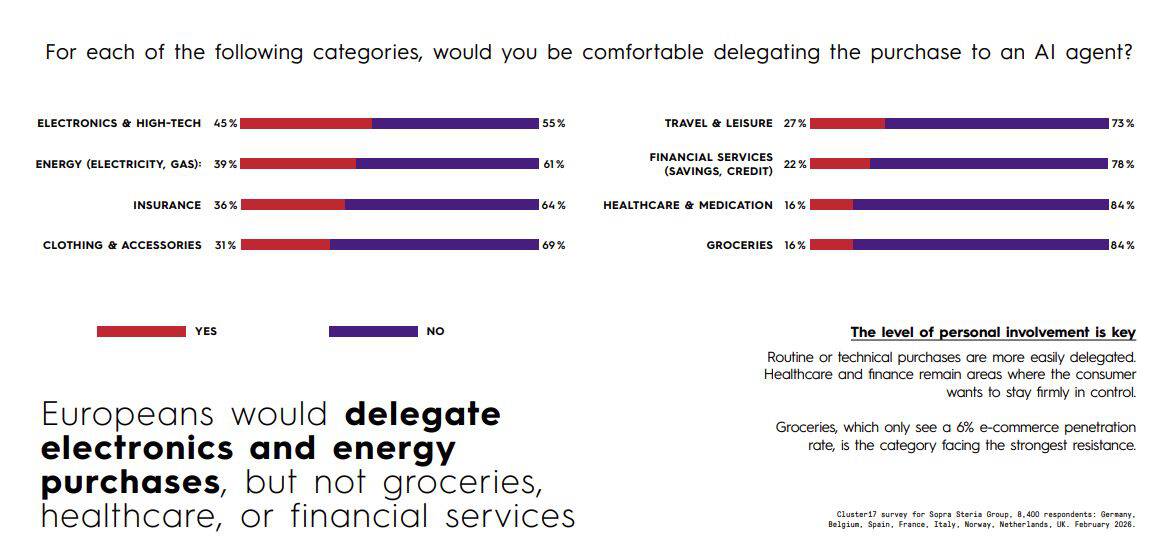
Die Studie zeigt aber gleichzeitig, dass die Verbraucher der Automatisierung von Finanzgeschäften bislang sehr zurückhaltend gegenüberstehen. 75 Prozent verlangen Transparenz darüber, nach welchen Kriterien ein Agent Entscheidungen trifft. Für 47 Prozent zählen der Diebstahl oder das Hacking ihrer Bankdaten zu den größten Sorgen. Auch bei der Bereitschaft, Aufgaben an KI-Agenten zu delegieren, gibt es deutliche Unterschiede. Während 45 Prozent entsprechende Systeme für den Kauf von Elektronikprodukten einsetzen würden, sind es bei Versicherungen 36 Prozent und bei Finanzdienstleistungen wie Sparen oder Krediten lediglich 22 Prozent.
Sopra Steria
Interessant für die Institute ist allerdings der Vertrauensvergleich zwischen potenziellen Anbietern persönlicher Einkaufsagenten: 27 Prozent würden einen solchen Dienst am ehesten einer Bank anvertrauen. Europäische Technologie-Start-ups kommen auf 14 Prozent, US-Technologiekonzerne auf zehn Prozent. Allerdings vertrauen 41 Prozent bislang keinem Anbieter. Darin sieht Sopra Steria eine Marktchance für Banken, sofern sie die notwendige technische Kontrolle gewährleisten können. Ein vollständiges Aussperren von KI-Agenten sei zwar kurzfristig eine Sicherheitsmaßnahme, langfristig müssten die Institute jedoch kontrollierte Zugriffswege schaffen. Die Beratung empfiehlt ein schrittweises Vorgehen: zunächst reine Informationsabfragen, anschließend begrenzte Handlungsvollmachten und erst danach weitergehende autonome Funktionen.
Für die Studie „From Click to Agent – Europe’s next retail revolution“ befragte das Institut Cluster17 im Februar 2026 im Auftrag der Sopra Steria Group insgesamt 8.400 Verbraucher in Deutschland, Belgien, Frankreich, Italien, den Niederlanden, Norwegen, Spanien und Großbritannien. Die Ergebnisse wurden im Mai 2026 veröffentlicht.tw
Sie finden diesen Artikel im Internet auf der Website:
https://itfm.link/253015

Schreiben Sie einen Kommentar